Tabla de contenido
Hay empresas que mueven millones de autos sin que casi nadie sepa cómo se llaman. OPENLANE es una de ellas. Durante años cotizó como KAR Auction Services, el nombre de un negocio de subastas físicas de vehículos usados con patios llenos de autos y subastadores que hablaban más rápido que un locutor de carreras. Hoy esa empresa es otra: vendió sus subastas físicas en Estados Unidos, se rebautizó como OPENLANE y se convirtió en un mercado mayorista digital de autos usados.
La idea es simple de explicar y difícil de replicar. Del lado de la venta están fabricantes, financieras de marca, empresas de alquiler, flotas corporativas, bancos y concesionarios con inventario que quieren mover. Del lado de la compra están los concesionarios que necesitan llenar su lote. OPENLANE pone la plataforma en medio: subasta, inspección, precios, logística, pagos y garantías. Cobra comisión por cada vehículo que cambia de manos, vende software y servicios a sus clientes y, en Europa, compra y revende vehículos directamente. Opera en Estados Unidos, Canadá y Europa.
El negocio tiene dos segmentos, y los dos importan para entender el precio:
- Marketplace. Incluye las ventas de concesionario a concesionario y las ventas comerciales. Estas últimas son el corazón de la historia de 2026: autos que vuelven de contratos de arrendamiento (off-lease) y que las financieras de marca tienen que liquidar en el mercado mayorista.
- Finance (AFC). Es el brazo financiero que presta a concesionarios independientes para que compren inventario, lo que la industria llama floorplan. Cobra intereses mientras el auto espera comprador en el lote y, de paso, financia buena parte de lo que se compra dentro de la propia plataforma.
Los números del segundo trimestre de 2026 resumen el momento. Los ingresos llegaron a $554.6 millones, 15% más que un año antes y por encima de lo que esperaba el mercado. El valor bruto de la mercancía vendida en la plataforma (GMV) subió 41%, hasta unos $10,500 millones. Los vehículos comerciales vendidos crecieron 39% y los de concesionario a concesionario en Estados Unidos, 31%, muy por encima de la industria. El EBITDA ajustado sumó $103.2 millones (+19%) y la utilidad neta, $44.3 millones (+33%). AFC aportó $46.5 millones de EBITDA ajustado con una tasa de pérdida de cartera de 1.17%.
Con ese reporte la empresa elevó por segunda vez en el año su guía de EBITDA ajustado para 2026, a $385–400 millones. En su Investor Day de marzo hablaba de $350–370 millones.
Y aun así, la acción cayó 7% en los dos días siguientes y siguió bajando hasta perder 22% desde su máximo. Este análisis explica por qué, y por qué esa caída dejó una estructura que vale la pena seguir de cerca.
Ficha rápida
OPENLANE, Inc. · mercado mayorista digital de autos usados
Sede en Carmel, Indiana · opera en Estados Unidos, Canadá y Europa · segmentos Marketplace y Finance (AFC)
Fuentes: comunicado de resultados 2T26 de OPENLANE, Interactive Brokers. Capitalización estimada con acciones diluidas aproximadas.
Vamos por pasos, analizaremos la empresa sus fundamentales, valoracion y objetivos, empecemos.
Tesis en una línea
OPENLANE terminó de digerir la venta de su mayor accionista dentro de una base de siete semanas apoyada en su media de 40 semanas. Mientras el precio sostenga 34.35 y el reporte del 4 de noviembre confirme la inflexión del off-lease, el recorrido natural apunta a la zona de 40.50–43.50 en su objetivo mas proximo, de ahi en adelante estaría haciendo nuevos máximos históricos.
La tesis se rompe con un cierre diario por debajo de 34.35, o con un reporte que no eleve otra vez la guía y muestre otro trimestre de margen bruto a la baja. Lo primero diría que la oferta sigue mandando. Lo segundo, que el mercado tenía razón al desconfiar.
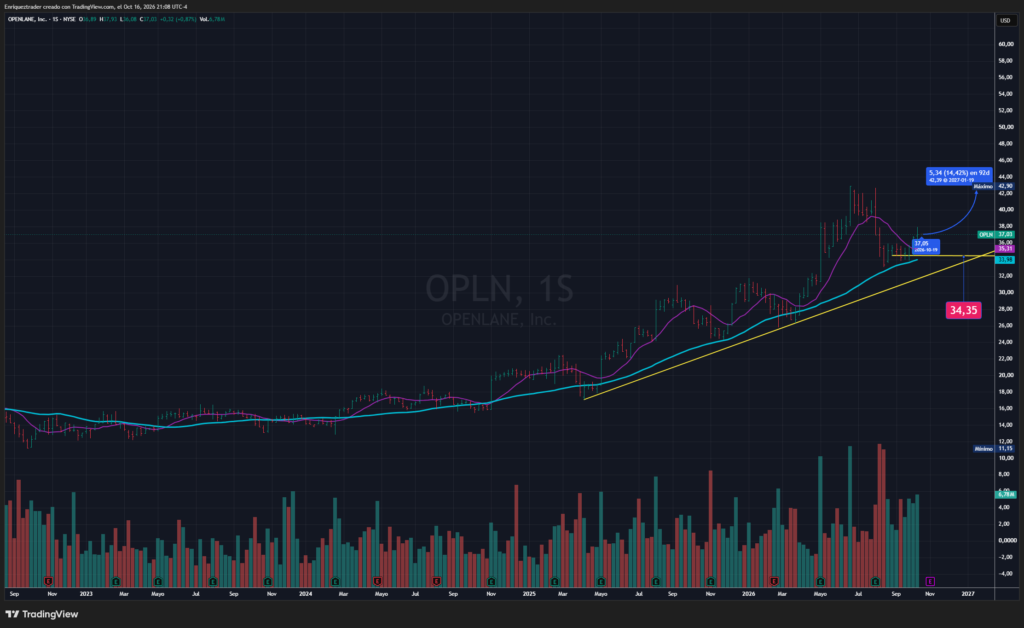
Dirección institucional y volumen (donde se dirige el dinero grande)
El precio y el volumen son lo único que las grandes instituciones no pueden esconder. Pueden callar en las conferencias y repartir órdenes entre diez intermediarios, pero cuando compran o venden en serio, la huella aparece en el gráfico. En OPLN esa huella cuenta tres capítulos distintos, no debemos confundirlos para evitar equivocaciones.
Capítulo uno: el volumen de mayo fue demanda. La semana del reporte del primer trimestre movió 6.05 millones de acciones con el precio subiendo más de 10% en un día. Eso es patrocinio institucional de manual: un resultado que obliga a los fondos a comprar.
Capítulo dos: el volumen de agosto fue oferta, y mecánica. El 11 de agosto Apax Partners, el fondo de capital privado que financió a la empresa en plena pandemia de 2020 con acciones preferentes convertibles, colocó 8 millones de acciones a $34.70. Fue el piso del rango ofrecido y un descuento de 4.9% sobre la última cotización. El 12 de agosto la acción negoció 5.45 veces su volumen promedio, y esa semana y la siguiente sumaron 5.3 y 6.3 millones de acciones, ambas a la baja. Visto en un gráfico semanal parece una estampida de fondos huyendo del negocio. No lo fue. Fue un vendedor con una posición enorme y un plan de salida, y un mercado absorbiendo esa oferta. La misma empresa recompró 727,590 de esas acciones al precio de colocación, después de haber gastado $48.2 millones en recompras en el primer semestre.
Regla útil: el volumen mecánico (colocaciones, inclusiones en índices, cierres forzados de cortos) se descuenta antes de leer acumulación o distribución, siempre reviso esto en mis tesis.
Capítulo tres: el volumen de octubre vuelve a ser demanda. En septiembre el volumen semanal se secó a 2.1–2.6 millones de acciones mientras el precio hacía mínimos crecientes: 33.11 el 21 de agosto, 33.85 el 18 de septiembre y 33.90 el 1 de octubre. Luego las dos últimas semanas subieron con 3.47 y 3.95 millones de acciones. Desde el 1 de octubre, el volumen en días de subida supera 1.6 veces al de días de bajada. En las últimas 25 sesiones hubo cinco días de acumulación clara (subida con volumen sobre el promedio y sobre el día anterior) contra uno de distribución.
Volumen institucional
Tres capítulos en el volumen semanal de OPLN
Demanda en mayo, oferta mecánica en agosto y demanda otra vez en octubre. Acciones negociadas por semana, abril–octubre de 2026.
Ver los datos en tabla
| Semana | Cierre | Volumen | Dirección |
|---|---|---|---|
| 20-abr | $31.86 | 0.86M | Subida |
| 27-abr | $31.49 | 0.86M | Bajada |
| 4-may | $37.89 | 6.05M | Subida |
| 11-may | $34.90 | 1.70M | Bajada |
| 18-may | $35.40 | 1.83M | Subida |
| 25-may | $38.10 | 2.53M | Subida |
| 1-jun | $36.48 | 3.26M | Bajada |
| 8-jun | $37.83 | 2.37M | Subida |
| 15-jun | $38.07 | 1.48M | Subida |
| 22-jun | $42.90 | 3.40M | Subida |
| 29-jun | $40.60 | 2.13M | Bajada |
| 6-jul | $39.89 | 1.50M | Bajada |
| 13-jul | $39.46 | 2.14M | Bajada |
| 20-jul | $39.32 | 2.27M | Bajada |
| 27-jul | $39.76 | 1.84M | Subida |
| 3-ago | $36.98 | 3.05M | Bajada |
| 10-ago | $35.50 | 5.33M | Bajada |
| 17-ago | $33.40 | 6.29M | Bajada |
| 24-ago | $35.09 | 3.71M | Subida |
| 31-ago | $35.46 | 2.12M | Subida |
| 7-sep | $35.28 | 2.21M | Bajada |
| 14-sep | $34.27 | 2.25M | Bajada |
| 21-sep | $34.82 | 2.66M | Subida |
| 28-sep | $35.53 | 2.60M | Subida |
| 5-oct | $36.71 | 3.47M | Subida |
| 12-oct | $37.03 | 3.95M | Subida |
Fuente: Interactive Brokers. Semana del 12-oct cerrada el 16-oct-2026. La colocación secundaria de 8 millones de acciones se fijó el 11-ago a $34.70.
En lenguaje Wyckoff, la secuencia es reconocible. El 21 de agosto marcó el clímax de venta en 33.11, el 27 de agosto un rebote automático hasta 35.92 y dos pruebas secundarias por encima del mínimo. Después, la ruptura del techo del rango el 8 y 9 de octubre, con el volumen de compra más alto desde la colocación. Es una re-acumulación: la acción pasa de un vendedor de salida a manos que piensan quedarse.
Dos asteriscos honestos. Primero, los directivos han sido vendedores netos en el último mes, aunque por montos menores (unos $234 mil). Segundo, a Apax le queda cerca de 7% de la empresa y su periodo de bloqueo de 45 días terminó a finales de septiembre. Ese paquete puede aparecer en el mercado cualquier noche, sin aviso, como apareció el anterior.
Timeline de catalizadores
Calendario
Catalizadores de OPLN, octubre 2026 – febrero 2027
Los dos eventos binarios llegan con una semana de diferencia y antes de que el precio pueda alcanzar su objetivo.
| Fecha | Evento y qué mirar | Impacto |
|---|---|---|
| 27–28 oct | Decisión de la Reserva Federal IPC de septiembre en 3.7% (subyacente 2.6%); el mercado da cerca de 47% de probabilidad a una subida de tasas. | Binario |
| 4 nov · preapertura | Resultados del 3T26 y conferencia (8:30 ET) Consenso: ingresos ≈ $559M (récord) y EPS ajustado $0.38. Claves: vehículos comerciales, tercera alza de guía de EBITDA y margen bruto. | Binario |
| 10 nov | IPC de octubre Presión de tasas sobre el crédito a concesionarios. | Secundario |
| Sin fecha | Venta del ≈ 7% restante de Apax Bloqueo vencido a finales de septiembre. El precio de una nueva colocación marcaría el piso de la estructura. | Riesgo de oferta |
| ≈ feb 2027 | Resultados del 4T26 y guía 2027 Primera guía que debería reflejar el ciclo de off-lease de 2027. | Alto |
Fuentes: OPENLANE (fecha del 3T confirmada el 7-oct-2026), BLS, Benzinga. Probabilidad de la Fed según precios de mercado tras el IPC del 14-oct.
El calendario de las próximas tres semanas tiene dos eventos que pueden mover el precio con hueco, y llegan en el peor orden posible para quien tenga prisa.
27 y 28 de octubre: decisión de la Reserva Federal. El dato de inflación de septiembre salió en 3.7% anual, por encima de lo esperado, con la subyacente en 2.6%. Tras la publicación, el mercado subió a cerca de 47% la probabilidad de que la Fed suba tasas en octubre. Con el bono a 10 años alrededor de 5.25%, máximo desde 2002, una empresa que vive del crédito a concesionarios no es inmune. Tampoco es la más expuesta: AFC cobra esos intereses, los principales indices están al borde de una corrección.
4 de noviembre, antes de la apertura: resultados del tercer trimestre. El consenso espera ingresos de unos $559 millones, que serían un nuevo récord y un 12% más que en el mismo trimestre de 2025, y un EPS ajustado de $0.38. Más que el número en sí, importan cuatro cosas:
- que los vehículos comerciales sigan acelerando, la prueba directa de la inflexión del off-lease;
- que la guía de EBITDA suba por tercera vez, por encima de $385–400 millones;
- que el margen bruto deje de caer;
- que la gerencia cuantifique la desaceleración que ya anticipó para el negocio de concesionarios en Estados Unidos.
La reacción a los resultados no ha sido fiable. En el reporte de mayo la acción subió 10.3% en el día; en el de agosto, con números igual de buenos, cayó 7.2% en dos sesiones. Batir el consenso es condición necesaria.
Fuera del calendario: Apax. Otra colocación es un riesgo de oferta sin fecha. Si ocurre, el precio de colocación definirá el piso de la estructura.
Dónde se equivoca el consenso
Qué dice el consenso. La mayoría de los analistas que cubren la acción tiene recomendación de compra o sobreponderar, con objetivos recientes entre $38 y $49 y un promedio cerca de $40–42. Barclays es el más optimista, con $49. Las estimaciones trimestrales vigentes suman un EPS ajustado de unos $1.44 para 2026, justo en el punto medio de la guía de la empresa ($1.40–1.50). En el mercado, la lectura dominante es más fría: una subasta de autos cíclica, con tasas en máximos de 24 años y un fondo de capital privado saliendo por la puerta. Por eso un reporte que batió estimaciones y elevó la guía terminó con la acción cayendo.
En qué tiene razón. En bastante, y lo dire:
- Es un negocio cíclico. Las tasas altas encarecen el inventario de los concesionarios y frenan su rotación.
- La propia gerencia anticipó un crecimiento más templado en concesionarios de Estados Unidos en el segundo semestre, porque las comparaciones con 2025 se vuelven más exigentes.
- El margen bruto bajó. El costo de servicios creció más rápido que los ingresos y el margen pasó de 47.2% a 44.7% en el segundo trimestre, sin que la empresa explicara la causa en su comunicado.
- La caja se debilitó. El flujo de caja libre ajustado cayó de $86.5 a $53.4 millones en ese trimestre.
- El riesgo de Apax es real. No es paranoia.
Dónde se equivoca. En tres puntos.
Primero, confunde oferta con fundamentales. Buena parte de la caída de agosto la explica un vendedor que se iba, no una revisión del negocio. Tras el reporte, Barclays subió su objetivo a $49, y la colocación no cambió una sola cifra de la guía.
Segundo, subestima a una gerencia que lleva todo el año siendo conservadora. La guía de EBITDA empezó el año en $350–370 millones y ya va en $385–400 millones. La empresa superó el consenso de ingresos en cada uno de los últimos cuatro trimestres, por márgenes de entre 4% y 8%. Un consenso clavado en el punto medio de la guía es un listón que esta empresa ha saltado con holgura, aunque la reacción del precio no siempre lo haya premiado.
Tercero, mete todo en la misma bolsa cíclica. El segmento que crece más rápido, las ventas comerciales, depende del calendario de vencimientos de arrendamientos, no del crédito al consumidor. Los autos arrendados durante la escasez de 2022–2023 son pocos; los arrendados después son muchos más, y vuelven al mercado mayorista entre 2026 y 2028. La empresa lo presentó en su Investor Day como una curva creciente de vencimientos hasta 2028. Ese viento de cola no lo frena la Fed.
Por qué la ventana existe. Ocho millones de acciones vendidas con descuento producen un gráfico feo, y los gráficos feos espantan a los fondos de momentum justo cuando el negocio mejora. La ventana se cierra si el tercer trimestre confirma. Si el margen vuelve a caer, el consenso pesimista tenía razón y la ventana era un espejismo con buena iluminación.
Valoración y niveles de precio
Valoración actual. Con la acción en $37.03, OPENLANE vale en bolsa unos $4,590 millones (con aproximadamente 124 millones de acciones diluidas). Sumando la deuda corporativa neta de unos $345 millones, el valor de empresa ronda los $4,940 millones. Aquí excluimos las obligaciones de titulización de AFC, que financian su cartera de préstamos y cuyo costo ya descuenta el EBITDA ajustado.
- EV/EBITDA: 12.6 veces el punto medio de la guía de 2026 y unas 12.0 veces el EBITDA estimado de los próximos 12 meses.
- P/E de los próximos 12 meses: unas 23 veces el EPS ajustado operativo y unas 25.5 veces el EPS contable (GAAP) que implica la guía.
Para un negocio que crece sus ingresos entre 10% y 15% con apalancamiento operativo, no es caro. Tampoco es una ganga: con un escenario base de 12.5 veces EBITDA y 24 veces utilidades, el valor razonable promedia unos $36.80, prácticamente el precio actual. El mercado ya paga lo que el consenso espera. El recorrido adicional depende de que la empresa vuelva a superarlo.
Valoración
OPLN: lo que paga el mercado hoy y lo que podría pagar en 2027
A $37.03 el precio ya descuenta el escenario base. El recorrido depende de que la empresa vuelva a superar al consenso.
Valoración actual
| Métrica | Valor | Base del cálculo |
|---|---|---|
| Precio | $37.03 | Cierre del 16-oct-2026 |
| Capitalización | ≈ $4,590M | ≈ 124M acciones diluidas |
| Deuda corporativa neta | ≈ $345M | Excluye la titulización de AFC |
| Valor de empresa (EV) | ≈ $4,940M | |
| EV / EBITDA 2026 | 12.6× | Punto medio de la guía: $392.5M |
| EV / EBITDA próximos 12 meses | 12.0× | EBITDA estimado ≈ $412M |
| P/E próximos 12 meses (ajustado) | 22.9× | EPS ajustado de consenso ≈ $1.62 |
| P/E próximos 12 meses (GAAP) | 25.5× | EPS contable estimado ≈ $1.45 |
| Valor razonable, escenario base | ≈ $36.80 | 12.5× EBITDA y 24× utilidades, promedio |
Escenarios de valoración a 2027
| Escenario | Crec. EBITDA | EBITDA 2027 | Múltiplo | Precio | vs $37.03 |
|---|---|---|---|---|---|
| Bajista | +4% | $408M | 11.0× | $33.98 | -8.2% |
| Base | +9% | $428M | 12.5× | $41.01 | +10.7% |
| Optimista | +14% | $448M | 14.0× | $48.52 | +31.0% |
Supuestos de los escenarios: crecimiento sobre el punto medio de la guía 2026 ($392.5M), deuda neta constante y 122M acciones por recompras. Son escenarios ilustrativos, no predicciones. Fuentes: guía de OPENLANE (4-ago-2026), consenso de Benzinga, cálculos de Capital y Trading.
Valoración futura posible (horizonte 2027). Proyectamos el EBITDA de 2027 desde el punto medio de la guía actual ($392.5 millones) con tres ritmos de crecimiento, y le aplicamos un múltiplo coherente con cada escenario. Suponemos 122 millones de acciones por las recompras y deuda neta sin cambios.
- Escenario bajista. Crecimiento de 4% y 11 veces EBITDA: unos $34 por acción, 8% bajo el precio actual. Es lo que pasaría si el ciclo de concesionarios se enfría y el off-lease decepciona.
- Escenario base. Crecimiento de 9% y 12.5 veces: unos $41, 11% de subida.
- Escenario optimista. Crecimiento de 14% y 14 veces, con la inflexión comercial a pleno y el mercado pagando por ella: unos $48.50, 31% de subida, cerca del objetivo más alto de los analistas.
Ninguno de estos escenarios es una predicción. Son el mapa de lo que el precio tendría que creer en cada caso.
Niveles de precio que importan. Tomando como referencia el cierre de $37.03:
Resistencias:
- 37.93: máximo del 15 de octubre, primer techo de la ruptura.
- 40.05: cierre del día del reporte del 4 de agosto, donde empezó la caída.
- 41.17–42.20: zona de distribución de agosto, entre el cierre previo al reporte y el máximo de ese día.
- 42.69–42.90: máximo intradía del 5 de agosto y cierre máximo de 52 semanas (26 de junio).
Soportes:
- 35.92: techo del rango de re-acumulación, el nivel que tendría que actuar como soporte en un retroceso.
- 35.20–35.35: media de 50 sesiones (35.19) y media de 10 semanas (35.31).
- 34.35: mínimo del día de la colocación, apenas debajo de su precio ($34.70).
- 33.85–33.90: pruebas secundarias de septiembre y octubre.
- 33.98 y subiendo: media de 40 semanas.
- 33.11: mínimo del clímax de venta.
Objetivo de la tesis: 40.50–43.50. El extremo inferior coincide con el hueco de agosto y el superior supera los máximos de junio. Es consistente con el escenario base y el optimista de 2027 y con el promedio de objetivos de los analistas.
Un apunte práctico: a $37.03 el precio ya está 3% por encima del techo del rango. Con la invalidación en 34.35, comprar aquí ofrece poco más de 1 a 1 hasta el inicio del objetivo. La relación mejora mucho si el precio vuelve a probar la zona de 35.20–35.92, podría lograrse un retroceso después la ruptura de la base, la oportunidad es plausible, que es justo lo que suele hacer una ruptura sana antes de seguir.
Mapa de niveles
OPLN: soportes, resistencias, objetivo e invalidación
Escala de precio en dólares. A la izquierda, los niveles que dejó el propio gráfico; a la derecha, el objetivo de la tesis y los cierres que la invalidan.
Precio al cierre del 16-oct-2026. Medias calculadas sobre cierres diarios y semanales de Interactive Brokers. La franja rosa marca el territorio bajo la invalidación.
Riesgo de crowding (¿donde va la multitud?)
Si buscas una acción abarrotada, este no es el lugar (eso es bueno). El interés corto ronda el 1.5–2.4% del flotante, con unos 2.3 días para cubrir, así que no hay combustible para un short squeeze ni en una dirección ni en la otra. El mercado de opciones es casi un desierto: un promedio de 12 calls y 4 puts al día, menos movimiento que el grupo familiar de WhatsApp un martes. La atención minorista es prácticamente nula.
El riesgo de concentración está en otro sitio. Más del 99% del capital está en manos institucionales y el 7% que le queda a Apax es el único bloque que puede salir de golpe. En una acción sin multitud, el peligro no es que todos quieran salir por la misma puerta, sino que uno solo, muy grande, decida hacerlo.
Triggers de salida e invalidación
Para quien tome posición, estas son las señales que cambian la historia, de la más dura a la más temprana:
- Cierre diario por debajo de 34.35: invalidación. El precio perdería el mínimo del día de la colocación y volvería al interior del rango. La tesis de absorción de oferta deja de sostenerse.
- Cierre semanal por debajo de 33.80: estructura rota. Perforaría las dos pruebas secundarias y la media de 40 semanas. A partir de ahí, el rango de agosto–octubre deja de leerse como re-acumulación y pasa a leerse como distribución.
- Distribución con volumen. Dos sesiones bajistas con al menos 1.5 veces el volumen promedio de 50 días dentro de un lapso de diez sesiones, o una nueva colocación de Apax seguida de un cierre por debajo de 35.20.
- Pérdida de fuerza relativa. Si la acción cae contra el S&P 500 mientras el índice sube, el mercado está eligiendo otros nombres. Las instituciones votan con el volumen, pero también con la fuerza relativa.
- Un catalizador que se da la vuelta. Guía de EBITDA mantenida o recortada el 4 de noviembre, o un segundo trimestre seguido de margen bruto a la baja sin explicación de mezcla de negocio.
Horizonte esperado
Medio plazo (3 a 8 semanas). Es el horizonte natural del swing. El primer tramo depende del reporte del 4 de noviembre: si confirma, la zona de 40.05–42.20 es alcanzable en semanas, porque ahí no hay más resistencia que el hueco de agosto. Para seguir la tendencia en este plazo, la referencia es la media de 10 semanas (media de 50 días): mientras el cierre semanal se mantenga encima, la tendencia de medio plazo sigue intacta. Si el reporte decepciona, mandan los niveles de invalidación.
Largo plazo (6 a 18 meses). Aquí la tesis deja de ser un rebote técnico y pasa a depender del ciclo de off-lease de 2026–2028. Si OPENLANE convierte ese ciclo en crecimiento de EBITDA cercano a los dos dígitos, el escenario base de 2027 ($41) es un piso razonable y el optimista ($48.50) entra en juego. La señal técnica que confirmaría el paso de swing a posición es un cierre semanal por encima de 43.00, sobre los máximos de junio y agosto. Para este horizonte la referencia de tendencia es la media de 40 semanas, hoy en 33.98 y subiendo. Mientras el precio la respete, el inversor de largo plazo puede ignorar casi todo el ruido, incluida la Fed.
Fuentes: comunicado de resultados del 2T26 y presentación del Investor Day de OPENLANE; anuncios de la colocación secundaria (11 de agosto de 2026) y cobertura de IFR; anuncio de fecha del 3T26 (7 de octubre de 2026); estimaciones de consenso y objetivos de analistas publicados por Benzinga y MarketBeat; datos de precio y volumen de Interactive Brokers; dato de inflación de septiembre de 2026 (BLS). Cálculos de medias, volumen y valoración propios de Capital y Trading. Precios al cierre del 16 de octubre de 2026.
Aviso legal. Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoría de inversión, recomendación personalizada ni oferta o solicitud de compra o venta de ningún valor. Capital & Trading no es asesor financiero registrado, y el análisis no considera la situación financiera, los objetivos ni la tolerancia al riesgo de ningún lector. Las cifras, estimaciones y niveles de precio provienen de fuentes públicas y de cálculos propios que pueden contener errores o quedar desactualizados sin previo aviso. Las proyecciones y escenarios de valoración son hipotéticos y no garantizan resultados futuros. Invertir en acciones implica riesgo de pérdida, incluida la pérdida total del capital, y los eventos como reportes de resultados o decisiones de bancos centrales pueden provocar movimientos bruscos y huecos de precio. El autor o los colaboradores de Capital & Trading pueden tener o tomar posiciones en los valores mencionados. Antes de tomar cualquier decisión de inversión, consulta con un profesional autorizado en tu jurisdicción.

